顯示具有 股票 標籤的文章。 顯示所有文章

2017年9月21日 星期四

半年後的買入-科大訊飛

離上次買入已經是3月份的事了,今天首次買入深圳上市股份 - 科大訊飛(2230),看好的是其語音方面的人工智能發展前景。

人工智能AI係近年以至近半年火熱一個概念 所以2230由6月至今升一倍,目前市場對於這間公司的評價好壞參半。

從公司的經營狀況等基本面看,較平庸.....
" 薛云奎教授认为,科大讯飞在经营层面是一家快速增长但含金量不高的公司;在管理层面,是一家扩张很快但效率低下的公司;在财务层面,是一家擅长募资但却不擅赚钱的公司;在业绩层面,是一家大手笔花钱但股东回报率却低下的公司。在其光鲜的增长背后,其实隐含了巨大的风险。"
http://finance.china.com.cn/stock/ssgs/20170918/4395097.shtml

若從未來AI的發展及公司掌握的語音技術及團隊,則較有發展前景......
2017年6月27日,美国权威科技杂志《MIT科技评论》公布2017全球最聪明50家公司榜单。科大讯飞名列中国第一、全球第六。

作者:专注价值_
链接:https://xueqiu.com/7365059958/92479962
来源:雪球


根據訂立的操作指引

1.  篩 選 標 的
Index
主要指數之成份股或指數基金
此為滬深300成份股
* OK
ROE
近五年平均值 > = 10%
2012-2016, (14.64+10.63+10.79+9.17+7.5)/5
 = 10.546
*** OK
PB
較優 (視乎不同行業及實際市場環境)
因市場環境當前已處較高水平
**
PE
Yield
長期穩定派息
* OK
> 1 - 2.99% (按買入價計)
0.1/53.54 = 0.187
* 
3% + (按買入價計)
**
每年派發次數 > 1
*
 以上各項目之累計,5 *為最低入選要求 (實得 5*)

2. 買 入 指 標 ( 日線圖及實行買入時 )
K
出現反轉信號
*
BOLL
中線或以下
** OK
RSI
< = 60
*** OK
以上各項目之累計,3 * 為最低要求 (實得 5*)

符合上述1、 2,基於風險及其前景考慮,今日先少量買入。

註:近五年ROE呈現逐年下降,公司管理層解釋是不斷加大技術方面的投入及相關企業的收購,造成以淨資產產出的利潤降低。因此2018年的年報上ROE很有可能繼續降低或維持現水平,屆時ROE項目會不達標而造成未能符合入選所要求的5*,將視乎情況而決定操作。 


2017年4月6日 星期四

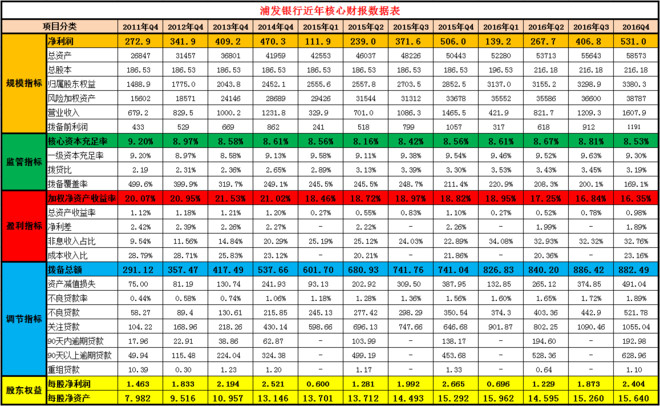
轉載解讀-浦發2016年年報

2017/4/1 浦發2016年報正式發佈,早前業績快報 (https://kknews.cc/finance/xzgnm2g.html),對它的2016年狀況有所了解,今年繼續轉增股10轉3。但我令我意外的是在公司盈利繼續增長的情況下,每股派息由0.5大減至0.2,作為買入甚至是增持股票重要考慮因素 的 股息率3%或以上 ,按目前情況,短期內不會作出增持,除非其後出現一個很吸引的價位,當然我仍然相信浦發是一間優質的企業,所以不會作出減持或清倉。

為了繼續構建一個 "穩健、優質及具股息" 的組合,之後會計劃增持盈富或類似的ETF。

以下轉載雪球大V 云蒙對該年報的解讀:
https://xueqiu.com/3037882447/83427556

浦发银行2016年财报云蒙解读

总体评价:浦发银行2016年后面三个季度的报表可以说是一塌糊涂,把2015年和2016年一季报的数据打扮太靓丽也许真的只是为了收购上海信托,现在报表太糟糕莫非是为了让股价下行好让定向增发通过?真让我们见识了银行财报是任行长们打扮的小姑娘。
总体来说,浦发银行这些年发展还是不错的,各方面牌照也比较齐全,在拨备方面还是有盈余,目前估值也不贵,不过现在不良拐点没有任何迹象,分红也少了很多,和兴业银行一样搞的低价定向增发很不得人心。继续关注原很优秀的浦发银行吧…

一、关于规模指标 
2016年浦发银行净利润为530.99亿,同比增长4.93%,三季度这个数据为9.47%,四季度单季度净利润同比下降7.63%。总资产为58573亿元,同比增长了16.12%。归属普通股股东权益在剔除分红后为3380.27亿元,同比增长18.50%,低于三季报同比增速的22.03%。风险加权资产为38787亿元,同比增长15.17%。营业收入为1607.9亿元,同比增长9.72%,三季报为11.32%。拨备前利润为1190.79亿元,同比增长12.69%,三季度为14.05%。

点评:在点评之前要说一件事,浦发银行在2016年发行了10亿股收购上海信托,也就是摊薄了普通股股东权益5.4%,那么我们在考虑非每股数据方面都需要考虑这个值。一是资产规模增长方面总体还是比较快速的。浦发银行总资产规模增长为16%,贷款同比是增长了23%的,这个速度在银行业中还是相对较快的,2017年浦发银行资产规模方面可能要大幅缩减,定的目标是6.5%。 二是资产配置总体趋稳。风险加权资产同比增长了15.17%,考虑到四季度监管方面的因素,这个数值略低于全年总资产增速,说明在资产配置方面稍微趋稳。同时我们看到风险加权资产增速和核心一级资本净额14.7%的增速大体差不多,如果考虑综合收益亏了50亿这个因素,那么浦发银行在较低的分红情况下实现了内生性增长。三是整体盈利能力是逐季下降。也许是真的要定向增发的原因,2016年一季报的报表是很漂亮的,结果逐季度盈利能力下降,营业收入由一季度同比增长27.9%到年底只有9.7%,拨备前利润由一季报同比增长31.6%到全年只有12.7%,后面几个季度基本停滞了,在利润方面逐季同比下滑,四季度单季度居然还同比负增长7.6%,其实最让人担心的事情是,这个净利润里面并没有包括近50亿的其他综合收益损失,同时我们会发现这个净利润是这个拨备情况相对年初大幅下滑虚增的,也就是全年净利润是大幅下滑的,其每股股东权益的增长自然也受这些因素大幅调整了。后面会说按照我的统一模型其全年每股普通股股东内涵权益的增长情况。 

二、关于监管指标 
2016年浦发银行核心资本充足率为8.53%,同比下降3个基点,环比下降了28个基点;拨贷比为3.19%,同比下滑11个基点。拨备覆盖率为169.1%,去年同期为211.4%。

点评:一是核心资本充足率总体稳健。从浦发银行2017年发展目标看总资产规模可能会适当收缩,再加上再度大幅缩小的分红,2017年的核心资本充足率应该会攀升,再加上那个让人备受争议的定向增发会通过,核心资本充足率应该会进一步提高,其实定那么小的规模增长,完全可以不定向增发的,现在不到10%的分红可能就是想堵嘴左手分红右手融资,但这个定向增发真的太损害小股东权益了,吃相太难看,其实按照今年的目标低于10%的规模增速是可以继续保持原来浦发30%分红的,当然也许今年各种去杠杆,各种监管趋严,很多表外业务纳入表内,那么就是另一回事了,但总体来说不应该再次融资摊薄股权了。二是依然不要太看重拨贷比和不良贷款覆盖率这些监管指标。这些指标只要达标就好,不要让监管层给予处罚就行,这些指标受贷款占比、核销数量影响很大,但我们可以直观的看到,浦发银行拨贷比和覆盖率的同时下滑,两个约束条件同时下滑必然说明拨备充足情况在下降,而且幅度不小。 
三、关于盈利能力指标 
2016年浦发银行总资产收益率为0.98%,同比下滑下降12个基点;加权净资产收益率为16.35%,同比下滑了247个基点;净利差为1.89%,同比下降37个基点。非息收入占比32.76%,去年为22.89%,居然增加了987个基点。成本收入比为23.16%,2015年为21.86%。 

点评:一是总资产收益率、净资产收益率严重失真。在财报浦发银行说自己ROE为16.35%,继续保持全球领先水平,其实说这句话我很想在现场问他们脸红不红,因为这个ROE严重失真,全年从拨备里面调节了120多亿充实利润,其实这个ROE实际上就是10%多一点,如果考虑综合收益损失,股东权益的ROE就更惨了。要知道2015年ROE是18.81%,而且2015年拨备是增加了30多亿,我的统一模型适合所有银行,适合所有财报,直直白白的数据告知我们浦发银行大幅调节财报,去年为了收购上海信托有必要将2015年和2016年一季报打扮那么漂亮吗?2016年后面三个季度的数据是可以说无法直视啊,无语啊……二是利差也是很不错。1.89%的利差总体偏弱,下降37个基点还是比较多的,看2015年的降息影响还是蛮大的。同样都是6万亿规模的招商银行,2016年的各项数据是碾压浦发银行的。三是非息收入还是非常不错的。非息收入居然增长了64%,全年利息收入其实是负增长的,营业收入的增长完全是考非息收入带来的。此外,23.16%成本收入比还是非常不错的,一直控制的比较好,但我们也看到同比增加了130个基点。盈利能力方面总的看,虽然这两年数据调节太厉害,但这两年总体还是不错的,再考虑过去这些年那还是很棒的,拭目以待浦发银行的2017年吧。 

四、关于不良系列及调节指标 
2016年浦发银行资产减值损失491亿元,同比增长了26.6%,是全年净利润的92%。不良贷款余额为522亿,同比增长了48.85%,不良贷款率为1.89%。关注贷款为1055亿,同比增长63.15%,是不良贷款的202%;90天内逾期贷款为193亿,同比增长39.67%;90天以上逾期贷款为629亿,同比增长了38.6%,为不良贷款的120%;重组贷款为1.1亿。 

点评:一是继续说这轮下行股份制银行很受伤。浦发银行在过去三年资产减值损失力度是非常大的,基本上每年资产减值损失占到拨备前利润的40%,核销的力度也很大,但依然不良贷款层出不从,对于整个股份制银行确实要考虑为什么他们在这次经济下行周期是受伤最严重?二是2016年非正常资产再次大爆发。全年不良贷款增加了近50%,关注贷款增加了60%多,90天内和90天以上逾期贷款都增长40%,这个数据还是很糟糕的,让人看不到不良拐点出现的曙光,而是非正常资产的大爆发,没有一个数据在改善,只能继续关注了。三是不良贷款认定还是不够严格。我们看到逾期90天以上贷款是不良贷款的120%,招商银行这个值是81%;关注贷款是不良贷的202%,而招商银行这个值是115%,这说明浦发银行的资产质量认定是不太严格的,最起码和同行招商银行相比这个数据是松很多。四是拨备充足率大幅下滑。在拨备总额方面,在不良增长增量171亿、关注贷款增加408亿的情况下,拨备总额只增加了141亿,也就是说,浦发银行其实是大幅释放了利润,或者说2016年拨备相对明显不足,所以说浦发银行后面三个季度的报表越来越糟糕。 

五、关于股东权益指标 
2016年浦发银行每股净利润2.40元,每股净资产15.64元,去年分红为0.515元,2017年将分红0.20元。按照云蒙内涵价值盲评法,考虑定向增发摊薄因素,2016年每股股东权益增加了1.6元的样子,拨备相对的减少120亿加上综合收益损失50亿,内涵股东权益增量比每股净利润少0.8元的样子,浦发银行内涵价值为16.33元,高于每股净资产15.64元是由于拨备相对系列非正常资产还有盈余,也就是原来的盈余更多,目前每股盈余还有0.69元的样子。 

点评:3月31日,浦发银行A股收盘股价为16.01元,市盈率6.66倍,市净率为1.02倍,2017年股息率为1.25%。浦发银行盈利能力虽然在下降,但总体这些年还是不错,目前估值也不高,依然具有很好的投资价值,当然相比一些更优秀的蓝兴还是贵了一点点。 
  

2017年3月21日 星期二

增持浦發

证监会:定增是否破净、是否损害中小股东 浦发银行回复张冠李戴
浦发银行向大股东低价定增,此举引发中小股东的投诉,其定增价不仅低于市场价13.82%,甚至还低于每股净资产,净资产折价率高达9.46%,创出A股现金定增的最大折价纪录。一家近3500亿元市值的蓝筹股,竟然推出这样涉嫌损害中小投资者利益的定增方案,令市场大跌眼镜,《每日经济新闻》记者就此展开全面调查,发现这一低价定增已经引起证监会的高度关注....
浦发银行的回复并未按照证监会提问的“是否低于2016年每股净资产”来回答,反而是以“高于2015年每股净资产”作答,众多的投资者指出这是张冠李戴.......
http://www.nbd.com.cn/articles/2017-03-21/1086794.html
受上述消息影響 近來浦發表現不佳 一直都在16.2附近俳徊 
我相信接下來繼續下跌的機會頗大 有機會再繼續增持  今天先按計劃增持一部分 
而上一次增持是2016年3月 與本月剛好一年

個人組合:

浦發銀行   59% 
盈富基金   35% 
現金比率   6%


下面附上2016年度業績快報...正式年報4.29出爐
-  淨利潤繼續下滑 但與整體同行一致
-  每股淨資產雖有上升但定增完成後很大機會被攤薄
-  ROE 有15% 雖有下降但算是不錯 
-  我比較關心今年的股息有多少 這是我衡量繼續增持的重要因素之一


2017年1月16日 星期一

投資的第一個十年 心態調整

2017年, 踏入接觸股票 (受家人的影響) 投資理財這個概念的第一個十年

這十年的前半段 剛好遇著2008金融海嘯 以自已當時的資金計算 算是損失了不少 ( 包括家人給與的少量資金 需不多但很重要 這里很感激家人的幫助 )

幸好這個金融海嘯出現在我剛踏足股海的時候
一是令我日後交易操作都會想當時的熊市狀況令自已警惕--雖然有操作衍生工具如牛態認沽認購 但始終是可控範圍的交易

二是我工作不久還未有累積到一定資金 --- 因此 損失比起很多人不算多

我心中一直慶幸這一點

這十年的後半段  由追逐差價為目標包括使用衍生工具 轉為 追求長線穩健增長
 (雖然都是多次買賣 暫時的持有時間不長 但都是因為家庭需要  ( 如結婚 買樓 )而暫停)
但我的計劃沒有變 今後希望努力執行!

值得一提是這個心態的調整 從接觸股票到現在 除了工作繁忙或其他原因未能留意股市行情外
一直以來我都會有意無意地不自覺的打開組合看一看 但上星期自已嘗試改變這個習慣 - - 定了目標就毋須跟貼行情 這樣給予自已更多的時間及心態處理其他事了。

因為漸漸覺得既然目標都定下了  行情看那麼多有何作用?!

現在這個資訊泛濫 資訊同質化的年代  時間 效率 才是最重要!

以下是看完這段短片的啟發 - 時間的戰場
https://www.google.com/url?sa=t&rct=j&q=&esrc=s&source=web&cd=1&cad=rja&uact=8&ved=0ahUKEwi5iN294cXRAhUDj5QKHXh9DKAQtwIIGzAA&url=https%3A%2F%2Fwww.youtube.com%2Fwatch%3Fv%3DlxXE2QUHugc&usg=AFQjCNEGyxgHyvhLXPTnz01SwvNnQo7sFg&sig2=rKha5uULwEDCMZP6x1dGjw

2016年12月1日 星期四

完成置業,重新累積資產

早在8月已預計不久要置業 因此買入金沙作為未置業的保險 (可見"個人組合變動 及 以買股


現時金沙已獲利沽出同時完成置業 而資金亦因為本次置業而僅餘少許

下一步的目標就是要慢慢累積優質及能持續產生現金流的資產 現階段只能是 股票 及 ETF (如盈富)

個人組合:

浦發銀行   34%
盈富基金   30%
現金比率   36%
組合分布概況:均衡

2016年9月14日 星期三

建倉盈富 - 組合更新

上星期五剛發文提及出項利好消息  一踏入夜晚美市時段 聯儲局多名官員又出口術暗示準加息

結果今個星期一二開市大跌 到現在又有官員說加息有難度 真的神係你鬼又係你

總之堅持自已既定的計劃 今天趁個市稍定 建倉盈富基金...即使再有回調 改為月供方式繼續加

碼......


2016年9月9日 星期五

持續高位 等待機會

近日多項利好消息 如 內地進出口回升 深港通將開通 中國保監會允許險資參考沪港通 美國延

遲加息 澳門賭收回穩 等等...

而金沙中國及其他主要博彩股份在澳門賭收回穩及下周二 巴黎人 開幕創賭收高峰 (2014年) 回落後新高.....

股市氣氛一片利好 早前的計劃只能等待下周之後擇機執行

1. 買入及建立指數基金  盈富基金

2. 為貫徹 "保險" 的宗旨 不打算沽出現在有盈利的金沙中國 繼續增持計劃.....

2016年8月29日 星期一

個人組合變動 及 以買股票作未置業"保險"

個人組合減持所有金沙中國股份 以家庭組合逐步有限度買入

原因:由於那個樓花事件  現時未有持有居住物業  預計年尾或下年購置 
而鑑於澳門博彩收入與樓價一般成正比 在不考慮其他政策因素下
故現時買入金沙未作為未置業的保險 同時有關股份亦有一定股息

- - 博彩收入上升 樓升股升 可扺消樓價部分升幅  
- - 博彩收入下跌 樓跌股跌 但樓下跌金額大於股份投資的金額
- - 博彩收入持平 樓不升 股不升或跌(金額有限) 爭取儲蓄首期的時間

看似做法不錯 希望不要再出現黑天鵝了..........

_________________________________________________________________________________ 浦發銀行 --- 少於四成
現金比率 --- 超過六成

根據投資組合的策略
篩選後標的選擇為 盈富基金 (獲至少5*)
Index成份股或指數基金*    PASS
ROE近五年平均值 > = 10%***    N/A
PB 1 (上限為20%) **      N/A
Yield長期穩定派息且> = 3%*** PASS
年度派發次數 > 1*    PASS

現等待買入條件的出現
須累計至少3 * 
K出現反轉信號*
BOLL中線以下**
RSI< = 60***

2016年8月18日 星期四

價格與價值

理解價格與價值的最大不同在於:

價格是外在的  受心理因素影響 如人的行動及主觀判斷  是浮動的
價值是內在的  受基本因素影響 如公司資產及盈利能力  較價格穩定

以此為分類
價格 考慮的是 PE等
價值 考慮的是 PB等

我認為價值 是判斷是否值得投資持有的依據  比價格更重要...

近來又再看了一些關於CFA考試的資料,這個考試幾年前已經想考了 但是除了要通過傳說中的三級試 (時間長 範圍多 英文試卷) 還須要具有相關投資決策的四年工作經驗才能成為真正的 CFA Holder ....由於自已工作不對接且轉換工作的機率不大 因此一直都沒有真正展開備考....我在想  是否應該只追求知識去自學其內容 畢竟自已對投資有興趣亦有參與其中......

在網上簡單看了一下公司估值的資料,希望日後有時間研究一下

" 进行公司估值的逻辑在于“价值决定价格”。上市公司估值方法通常分为两类:一类是相对估值方法(如市盈率估值法、市净率估值法、EV/EBITDA估值法等);另一类是绝对估值方法(如股利折现模型估值、自由现金流折现模型估值等)"
http://baike.baidu.com/view/2141307.htm

2016年8月9日 星期二

現時新個人組合

因時間因各種原因 舊有的組合已完全消失.....以現時的個人組合重新紀錄


浦發銀行 XXX股---收息
金沙中國 XXX股---收息
現金比率 22%

根據投資組合的策略及持有資金實行增持計劃...


2012年5月1日 星期二

買入157


一直有留意175  經過連日調整 175 上周五跌穿$3 已小注入一手 作短中長線操作 隨時改變策略 


因資金有限 未來一段時間決定集中火力 不再分心 鎖定增持及吸納目標股份且組合內總數不超過5隻

目標: 941, 883, 388, 144/1199, 1157 
註: 上述四間公司有一定股息,又屬行業龍頭及大市值股份,值得長線持有,符合具息率及穩健增值原則。

投資組合

股票:
中長線 388 500shs (等待大牛市之爆升 等待低位增持 )
中長線 883 1000shs (資源股 作長線組合 等待低位增持)
中長線 3988 13000shs (收息組合, 暫不再增持)
中長線 1157 1700shs (機械龍頭股之一, 十二五規劃行業, 等待更低位再次增持)
短中長線 175 5000shs

長線指數基金: 嘉實滬深300

2012年3月22日 星期四

增持1157

1157 日前公佈2011年業績:
全年收入增長43.9%至463億元人民幣,經營利潤上升77.0%至95億元人民幣,淨利潤上升72.9%至80億元人民幣。
不過近日大市氣氛不好 担心內地經長放緩 拖累基建及機械設備股 1157今日大插水
所以今日趁機小注增持 為長線組合繼續累積基礎!

因資金有限 未來一段時間決定集中火力 不再分心 鎖定增持及吸納目標股份且組合內總數不超過5隻

目標: 941, 883, 388, 144/1199, 1157
註: 上述四間公司有一定股息,又屬行業龍頭及大市值股份,值得長線持有,符合具息率及穩健增值原則。

投資組合

股票:
中長線 388 500shs (等待大牛市之爆升 等待低位增持 )
中長線 883 1000shs (資源股 作長線組合 等待低位增持)
中長線 3988 13000shs (收息組合, 暫不再增持)
中長線 1157 1700shs (機械龍頭股之一, 十二五規劃行業, 等待更低位再次增持)

長線指數基金: 嘉實滬深300

2012年3月7日 星期三

再減倉 沽出144

原來月供既144 林住長線持有 但因為準備一筆資金購買汽車 唯有獲利離場
加上見近排一直強勢既港匯開始轉弱 港股有機會作調整 前日已全數沽出手上144
 
不過我會繼續增持股票
暫定增持目標:  883, 388, 144, 1157, 175
 
 
投資組合

股票:

中長線 388 500shs (等待大牛市之爆升等待低位增持 )
中長線 883 1000shs (資源股 作長線組合 等待低位增持)
中長線 3988 13000shs (收息組合, 暫不再增持)
中長線 1157 1100shs (機械龍頭股之一, 十二五規劃行業, 等待低位增持)


長線指數基金: 嘉實滬深300

2012年2月22日 星期三

高位減持一半883

因為近日市況不錯  所以上星期五在18元左右減持一半883 結果呢幾日立即出現回調
減持係因為見距已連升多日 升幅不少
宜家手上有一半高位買既貨會作長線持有 如果出現低位就重新增持!


投資組合

股票:

長線 144 809shs(長線月供股票 高息 等待未來世界經濟增長)
中長線 388 500shs (等待大牛市之爆升)
中長線 883 1000shs (資源股 作長線組合 等待高位回落增持)
中長線 3988 13000shs (收息組合, 暫不再增持)
中長線 1157 1100shs (機械龍頭股之一, 十二五規劃行業, 暫不作增持)

長線指數基金: 嘉實滬深300

2012年2月10日 星期五

暫停供144 及近日市況感想

只要你搵到一隻岩既股票月供 真係可以吾洗煩甘多 供左幾個月既144 呢排跟隨航運版塊大升
可惜手上既貨少 賺吾到幾多
不過宜家決定暫停月供 等低位再供過 如果之後再無低位都吾梗要 反正手上有少少貨 又要可收息 呢個就係月供股既進守俱備之好處
 
之於751 今日曾經沖上.過$4.2 以$4收市 真係估吾到升得甘快 但沒辦法 自己當時要用錢~~
 
問題早前藍籌大升完到呢排既二三線勁升 HSI 沖上21000幾次都守吾住 有機會暫時見頂 係時候抖一抖 不過我已經講過吾會做估市既人 只會按自己目標去做 力求做一個穩健既投資者~~~
 
 
投資組合

股票:
長線            144 809shs(長線月供股票 高息 等待未來世界經濟增長)
中長線        388 500shs (等待大牛市之爆升)
中長線        883 2000shs (資源股 作長線組合 暫不再增持)
中長線        3988 13000shs (收息組合, 暫不再增持)
中長線        1157 1100shs (機械龍頭股之一,  十二五規劃行業, 暫不作增持)

長線指數基金: 嘉實滬深300

2012年1月12日 星期四

751 先行獲利

今日以3.29 沽出 751 獲利10%
原本林住再渣耐少少睇下上吾上到3.5或以上
但預計要交cfmp既學費 而且又升左甘多日 賺少少都好拉 即使之後升都無辦法 因為真係要用錢!

至於組合內既144 已經有少少利潤 不過目標係長線兼食息 至於近排升到自已既月供上限價 再供吾供 月尾時再睇價而定


投資組合

股票:
長線            144 561shs(長線月供股票 高息 等待未來世界經濟增長)
中長線        388 500shs (等待大牛市之爆升)
中長線        883 2000shs (資源股 作長線組合 暫不再增持)
中長線        3988 13000shs (收息組合, 暫不再增持)
中長線        1157 1100shs (機械龍頭股之一,  十二五規劃行業, 暫不作增持)

長線指數基金: 嘉實滬深300

2012年1月4日 星期三

又到新一年 2012!

哈哈 吾記得更新 吾梗要 以今日為 2012年投資記錄起點拉!

上年既成績真係慘不忍睹 受累美國主權評被調低 歐債危機 中國經濟可能硬著陸 等等

不過 同時確定左以後自已投資既主體方向︰
穩健增長為主  進取為輔 專注增加現金流既股票


投資組合

股票:
長線            144 561shs(長線月供股票 高息 等待未來世界經濟增長)
中長線        388 500shs (等待大牛市之爆升)
中長線        883 2000shs (資源股 作長線組合 暫不再增持)
中長線        3988 13000shs (收息組合, 暫不再增持)
中長線        1157 1100shs (機械龍頭股之一,  十二五規劃行業, 暫不作增持)
短中線        0751 2000shs (國內電視龍頭 有良好穩定派息記錄)

長線指數基金: 嘉實滬深300

2011年11月28日 星期一

另類收息股 751

今日$2.97 吸納2000shs 751 原因如下:
1. 過往十年都有股息 一年兩次 且現價股息有4% 
2. 前幾天跌幅多 現價市盈率不足7倍 股值吸引

短線分析: 
剛公佈的中期業積不差 主要担心未來成本及投資加大 加上負債增加  所以近幾個交易日股價跌頗大  
 短線有反彈機會

中長線分析:
1. 集團以中國為主要市場 為電視行業龍頭 因此只要中國經濟沒有出現大問題 國內電視消費市場理應保持增長 唯家電下鄉結束 很難再現近年的急速上升
2. 有良好的派股紀錄 防守性不錯   

結合以上長短線分析 751 可作長短操作 不過若不幸斷續大跌 考慮跌破產2.3 止蝕  視情況而定

投資組合

股票:
長線            144 561shs(長線月供股票 高息 等待未來世界經濟增長)
中長線        388 500shs (等待大牛市之爆升)
中長線        883 2000shs (資源股 作長線組合 暫不再增持)
中長線        3988 13000shs (收息組合, 暫不再增持)
中長線        1157 1100shs (機械龍頭股之一,  十二五規劃行業, 暫不作增持)
短中線        0751 2000shs (國內電視龍頭 有良好穩定派息記錄)

長線指數基金: 嘉實滬深300

2011年11月4日 星期五

增持機械龍頭股

吾經吾覺2個月無更新 歐債問題暫時緩和 股市亦由低點反彈不少 (雖然希臘想搞事搞公投)

考慮到1157既前景、組合內比重很低及價格相對較低 前幾日增持800shs 日後不打算再作增持除非有多餘資金或見更低位 


投資組合

股票:
長線            144 561shs(長線月供股票 高息 等待未來世界經濟增長)
中長線        388 500shs (等待大牛市之爆升)
中長線        883 2000shs (資源股 作長線組合 暫不再增持)
中長線        3988 13000shs (收息組合, 暫不再增持)
中長線        1157 1100shs (機械龍頭股之一,  具十二五概念, 暫不作增持)

長線指數基金: 嘉實滬深300

2011年8月24日 星期三

退出高風險戰場


上星期五水泥股被洗倉 原來搏941會反彈 買左隻Call 但最後太反覆還是止蝕離場算了
到 昨日終於又止蝕64469 
至此 本輪敗北大約失去近四萬兵力 但總算保留戰力 剩下的都為長線股票不用止蝕 除非戰局明顯回穩否則暫不購入衍生工具 同時盡量保留現有兵力(約10%)

投資組合

股票: 
中長線        388 500shs (等待大牛市之爆升)
中長線        883 1000shs (考慮到油價短期難大升 待後市況穩定後或重新吸納)
中長線        3988 13000shs (收息組合, 短期內不再增持)
中長線        1157 300shs (機械龍頭股之一,  具十二五概念, 所剩碎股不作沽出 待後市況穩定後或重新吸納)

長線指數基金: 嘉實滬深300